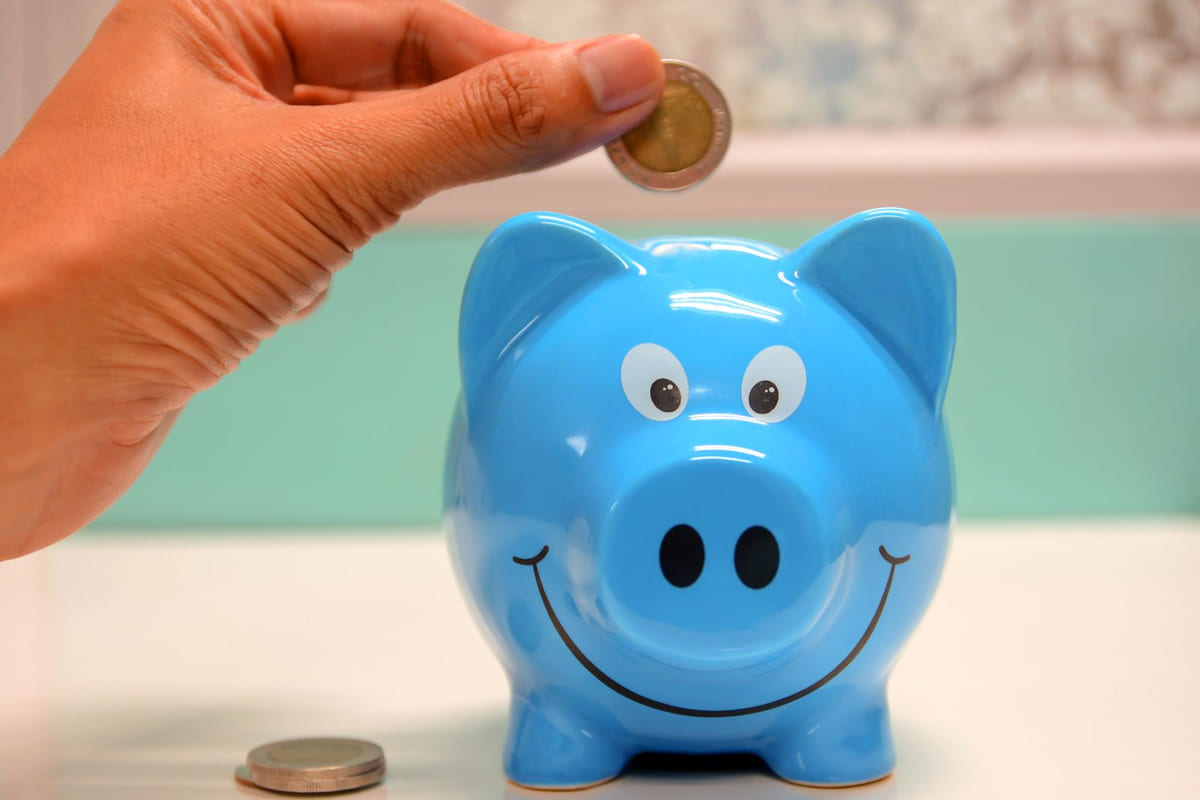
มันน่าหงุดหงิดใช่ไหม? ที่เราพยายามจะประหยัดเงินเท่าไหร่ แต่สุดท้ายก็พบว่าเงินยังคงหายไปอย่างลึกลับเหมือนมีรูรั่ว คำว่า รายจ่ายรั่วไหล กลายเป็นเรื่องที่พูดง่าย แต่แก้ยาก เพราะหลายคนมักติดกับดักวิธีแก้ปัญหาแบบเดิมๆ ที่ไม่เคยพาไปถึงไหน เช่น การจดบัญชีรายรับ-รายจ่ายอย่างเคร่งครัด แต่ก็ลงท้ายด้วยความท้อแท้เมื่อเห็นตัวเลขที่น่าตกใจ แล้วก็กลับไปทำพฤติกรรมเดิมๆ วนไป
ความเข้าใจผิดที่ฝังรากลึกคือการคิดว่า การแก้ปัญหาเรื่องเงินคือการควบคุมค่าใช้จ่ายก้อนใหญ่ๆ แต่ในความเป็นจริงแล้ว ตัวร้ายที่แท้จริงกลับเป็น ‘รายจ่ายจิปาถะ’ ที่เรามองข้าม ซึ่งสะสมไปเรื่อยๆ จนกลายเป็นภูเขาน้ำแข็งใต้น้ำ การมองข้ามจุดเล็กๆ เหล่านี้ ทำให้เราไม่เคยเข้าถึงแก่นแท้ของการแก้ปัญหาอย่างยั่งยืน และสุดท้ายก็วนอยู่กับปัญหาเดิมๆ ไม่รู้จบ
เข้าใจผิดเรื่อง ‘ค่ากาแฟแพง’: ทำไมการตัดเล็กๆ ไม่ได้แก้ปัญหาใหญ่
คนส่วนใหญ่มักจะเริ่มแก้ปัญหาด้วยการตัดค่าใช้จ่ายที่เห็นชัดเจนและคิดว่าฟุ่มเฟือย อย่างเช่น ค่ากาแฟแก้วละร้อยทุกวัน หรือค่าสมัครบริการสตรีมมิ่งหลายเจ้า ใช่ มันเป็นจุดเริ่มต้นที่ดี แต่การไปโฟกัสแค่ ‘ต้นทุนที่มองเห็น’ โดยไม่เข้าใจ ‘พฤติกรรมที่ขับเคลื่อน’ คือความผิดพลาดใหญ่หลวง เพราะเมื่อคุณตัดค่ากาแฟไปได้จริง คุณอาจจะรู้สึกภูมิใจ แต่ถ้าต้นตอของพฤติกรรมนั้นยังอยู่ คุณก็จะไปหาช่องทางอื่นในการใช้จ่ายที่ให้ความสุขทดแทน เช่น ไปซื้อขนมแพงขึ้น หรือช้อปปิ้งออนไลน์บ่อยขึ้นโดยไม่รู้ตัว
นี่ไม่ใช่แค่เรื่องของตัวเงิน แต่มันคือเรื่องของความต้องการทางอารมณ์และพฤติกรรมที่ซ่อนอยู่เบื้องหลัง การดื่มกาแฟอาจไม่ใช่แค่เรื่องของกาแฟ แต่มันคือการพักเบรกสั้นๆ จากความเครียด หรือการได้รู้สึกเป็นส่วนหนึ่งของสังคม ณ จุดนั้น ถ้าเราไม่แก้ที่ ‘รากของพฤติกรรม’ การตัดรายจ่ายเล็กๆ น้อยๆ ก็ไม่ต่างอะไรกับการตักน้ำออกจากเรือที่ยังรั่วอยู่ดี สุดท้ายมันก็จะเต็มเหมือนเดิม
กับดักของ ‘โปรโมชั่น’ ที่ทำให้จ่ายเกินจำเป็น
อีกหนึ่งความเชื่อที่คนส่วนใหญ่ติดกับคือ การคิดว่าโปรโมชั่นต่างๆ เช่น ซื้อ 1 แถม 1, ลด 50% หรือการสะสมแต้มบัตรเครดิต คือการ ‘ประหยัดเงิน’ แต่ในความเป็นจริงแล้ว โปรโมชั่นเหล่านี้ถูกออกแบบมาเพื่อกระตุ้นให้คุณ ‘ใช้จ่ายมากขึ้น’ ไม่ใช่ ‘ประหยัดเงิน’ คุณอาจจะซื้อของที่ไม่จำเป็นต้องใช้ตอนนี้เพียงเพราะมันลดราคา หรือซื้อของในปริมาณที่มากเกินความจำเป็นเพียงเพราะเห็นว่าคุ้มค่ากว่า และสุดท้ายของเหล่านั้นก็อาจจะถูกทิ้ง หรือหมดอายุไปโดยเปล่าประโยชน์
- สินค้าตุนเกินจำเป็น: ซื้อเยอะเกินไปเพราะโปรฯ แต่ใช้ไม่ทัน ทำให้ของเสียเปล่า
- บริการที่ไม่เคยใช้: สมัครแพ็กเกจใหญ่สุดเพราะคิดว่าคุ้มกว่า แต่ใช้ฟังก์ชันได้ไม่ครบ
- การเดินทางที่ไร้แผน: จ่ายค่าเดินทางแพงขึ้นเพราะตัดสินใจเดินทางแบบกะทันหัน หรือเลือกช่องทางที่แพงกว่าเพราะความเคยชิน
- ของสะสมที่ไร้ค่า: ซื้อของจุกจิกที่ไม่ได้ใช้งานจริง เพียงเพราะความอยากได้ชั่วขณะ
สถานการณ์จริงคือ ผมเคยเห็นคนซื้อน้ำยาซักผ้าตุนไว้เป็นโหลๆ เพราะลดราคา ทั้งที่บ้านมีอยู่แล้วเป็นลัง สุดท้ายใช้ไม่หมด น้ำยาก็เสื่อมสภาพไปเอง นี่คือตัวอย่างที่ชัดเจนว่าการหลงกับคำว่า ‘คุ้ม’ เพียงผิวเผิน ทำให้เรามองข้ามต้นทุนที่แท้จริง และกลายเป็นรายจ่ายที่เสียไปโดยใช่เหตุ
‘ความสะดวกสบาย’ ที่มาพร้อมค่าใช้จ่ายซ่อนเร้น
ในโลกที่ทุกอย่างต้องรวดเร็วและง่ายดาย ‘ความสะดวกสบาย’ กลายเป็นสิ่งที่คนยอมจ่ายแพงขึ้นเรื่อยๆ โดยไม่รู้ตัว ไม่ว่าจะเป็นบริการเดลิเวอรี่อาหาร, การใช้รถแท็กซี่/ไรด์แชร์บ่อยๆ แทนการขนส่งสาธารณะ, หรือแม้แต่การซื้อของออนไลน์ที่มาส่งถึงหน้าบ้าน ซึ่งทั้งหมดนี้แลกมาด้วย ‘ค่าธรรมเนียม’ หรือ ‘ค่าส่ง’ ที่เราอาจมองว่าเป็นส่วนน้อย แต่เมื่อรวมกันหลายๆ ครั้ง ก็กลายเป็นก้อนใหญ่ที่กัดกินเงินในกระเป๋า
ปัญหาคือ เราไม่ได้คิดถึงต้นทุนที่ซ่อนอยู่เหล่านี้อย่างจริงจัง เรามองเห็นแค่ความรวดเร็วและไม่ต้องลงแรง แต่ละเลยว่าการจ่ายเงินเพิ่มเล็กๆ น้อยๆ เหล่านี้กำลังสะสมเป็นรูรั่วทางการเงินที่ใหญ่ขึ้นเรื่อยๆ จนเมื่อมาดูยอดรวมตอนสิ้นเดือน ก็ถึงกับตกใจว่าเงินหายไปไหนหมด
Navigating the ‘Dwell Time’ ของเงินในกระเป๋า: ค้นหารอยรั่วที่แท้จริง
การหารายจ่ายรั่วไหลในชีวิตประจำวันอย่างมีประสิทธิภาพไม่ใช่แค่การจดบัญชี แต่คือการทำความเข้าใจพฤติกรรมการใช้เงินของเราในเชิงลึก ลองจินตนาการว่าเงินในกระเป๋าของเรามี ‘Dwell Time’ เหมือนผู้ใช้งานที่อยู่บนเว็บไซต์ เราต้องรู้ว่าเงินของเรา ‘หยุด’ อยู่ที่ไหนนานที่สุด หรือ ‘ไหลออก’ ไปทางไหนเร็วที่สุด
ผมจึงอยากเสนอแนวคิด ‘Recursive Money Mapping’ ซึ่งไม่ใช่การจดบัญชีแบบเดิมๆ แต่เป็นการย้อนรอยการใช้จ่ายเพื่อค้นหา ‘จุดกระตุ้น’ และ ‘ผลลัพธ์’ ที่แท้จริง ลองทำตามขั้นตอนนี้:
- กำหนด ‘แกนหลัก’ ของเงิน: เงินส่วนนี้คือค่าใช้จ่ายจำเป็นพื้นฐาน เช่น ค่าเช่า, ค่าอาหาร, ค่าน้ำไฟ ที่ตัดไม่ได้ เพื่อให้รู้ว่ามีเงินเหลือเท่าไหร่
- ย้อนรอย ‘จุดกระตุ้น’: เมื่อไหร่ก็ตามที่คุณใช้จ่ายนอกเหนือจากแกนหลัก ให้ถามตัวเองว่า ‘อะไรทำให้ฉันจ่ายเงินก้อนนี้?’ ไม่ใช่แค่ ‘ฉันซื้ออะไร?’ แต่คือ ‘อารมณ์ไหน? สถานการณ์ไหน? ที่ทำให้เกิดการจ่าย?’
- หา ‘ทางออก’ ที่แท้จริง: เมื่อรู้จุดกระตุ้นแล้ว ให้หาวิธีจัดการกับอารมณ์หรือสถานการณ์นั้น โดยไม่จำเป็นต้องใช้เงินเสมอไป เช่น ถ้าความเครียดทำให้สั่งเดลิเวอรี่บ่อยๆ ลองหาวิธีผ่อนคลายแบบอื่น เช่น ออกกำลังกาย หรืออ่านหนังสือแทน
ด้วยวิธีนี้ คุณจะเห็นว่ารายจ่ายที่คุณเคยคิดว่า ‘จำเป็น’ อาจเป็นเพียง ‘ทางออก’ ชั่วคราวของปัญหาอื่น และการแก้ที่ต้นตอของปัญหา จะช่วยอุดรายจ่ายรั่วไหลได้อย่างยั่งยืน
ทิ้งท้าย: ถ้าไม่เข้าใจ ‘ตัวเอง’ ก็จะแก้ ‘เงิน’ ไม่ได้
เลิกโทษว่าเงินไม่พอแล้วมานั่งหาทางตัดค่าใช้จ่ายแบบมืดบอดได้แล้ว เพราะการเงินเป็นเรื่องของพฤติกรรม ไม่ใช่แค่ตัวเลข ถ้าเรายังไม่เข้าใจว่าทำไมเราถึงใช้จ่ายแบบนั้น ทำไมเราถึงหลงไปกับโปรโมชั่น หรือทำไมเราถึงยอมจ่ายเพื่อความสะดวกสบายแบบไร้สติ ต่อให้คุณจดบัญชีละเอียดแค่ไหน คุณก็จะยังเจอกับปัญหารายจ่ายรั่วไหลซ้ำๆ วนไปไม่รู้จบ แล้วคุณล่ะ รู้จัก ‘จุดกระตุ้น’ ที่แท้จริงของการใช้เงินของตัวเองดีพอหรือยัง?